¿Se puede condonar el CAE? Casos, condiciones y alternativas
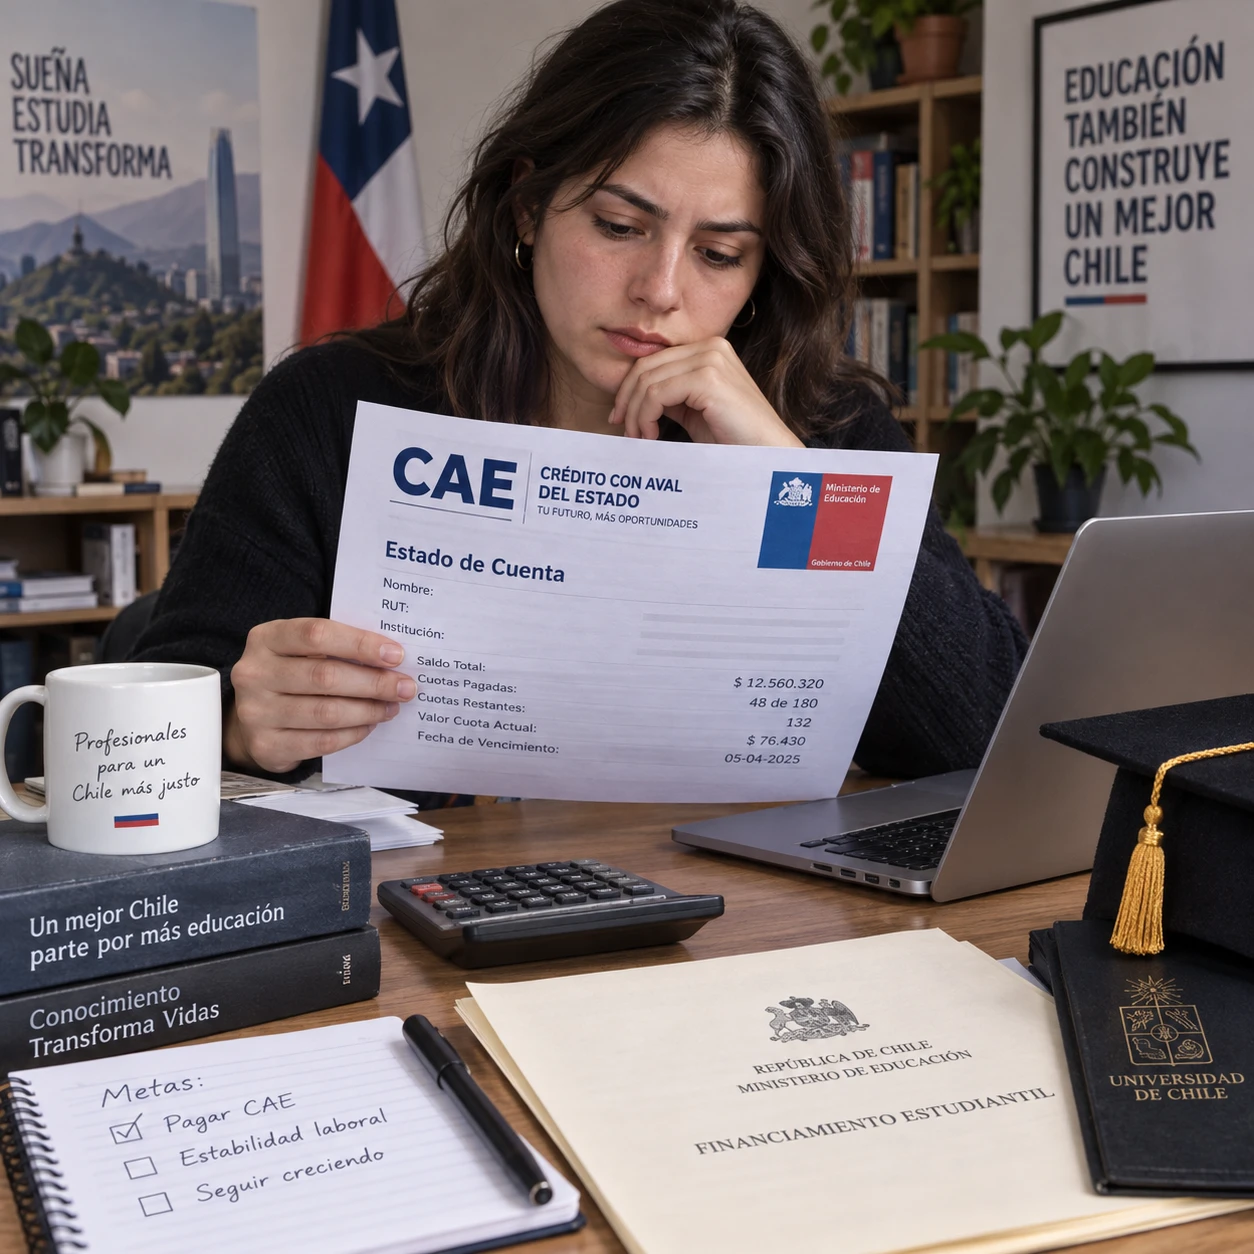
La posibilidad de condonar el Crédito con Aval del Estado (CAE) depende de las reglas vigentes y de las circunstancias de cada deudor. No conviene asumir que la deuda desaparece por dejar de pagar, por tener dificultades económicas o porque intervenga la garantía estatal.
La clave es distinguir entre condonación, suspensión y reprogramación. Son medidas diferentes y producen efectos distintos sobre el saldo. Antes de tomar una decisión, revisa tu contrato, identifica a la institución financiera acreedora y confirma tu situación con Comisión Ingresa y el organismo que corresponda.
Qué significa condonar una deuda CAE
Condonar una deuda CAE significa que se deja sin efecto, total o parcialmente, la obligación de pagar el saldo, según una norma, beneficio o decisión aplicable al caso. Suspender cuotas o reprogramar pagos puede aliviar el momento, pero no equivale por sí solo a eliminar la deuda.
En la práctica, estos conceptos se confunden con facilidad. La condonación reduce o extingue una obligación; la suspensión posterga temporalmente los pagos bajo ciertas condiciones; y la repactación o reprogramación modifica el calendario o las condiciones de pago. En los dos últimos casos, el saldo puede seguir vigente y generar obligaciones según el contrato.
También hay que separar la deuda del CAE de la garantía estatal. La garantía es un mecanismo asociado al crédito y al respaldo de su pago; no debe interpretarse como un beneficio que libera automáticamente al estudiante. Si existe incumplimiento, pueden intervenir la institución financiera acreedora y las reglas específicas del programa.
Por eso, cuando recibas una propuesta de pago o una respuesta sobre tu caso, pide que especifiquen por escrito si se trata de una condonación, una suspensión temporal, una reprogramación o un cambio en la forma de cobro. El nombre de la medida importa menos que sus efectos sobre el capital, los intereses y las cuotas futuras.
¿Existe una condonación general del CAE?
No se debe asumir que existe una condonación general y automática del CAE. La eventual eliminación de una deuda para un grupo amplio de beneficiarios tendría que estar respaldada por una norma o programa vigente, y sus requisitos deben confirmarse en fuentes oficiales.
Las propuestas, anuncios o debates sobre cambios al sistema no necesariamente significan que una medida ya esté aprobada y disponible. Tampoco basta con haber terminado los estudios, estar desempleado o acumular cuotas impagas para que el saldo se extinga. Cada beneficio tiene sus propias condiciones, fechas y procedimientos.
Para comprobar si una iniciativa está vigente, consulta la información publicada por Comisión Ingresa y contrasta cualquier aviso con tu banco u otra institución financiera acreedora. Revisa la fecha de la información, quién puede postular, qué documentos se exigen y desde cuándo produce efectos. Un mensaje en redes sociales o una noticia sobre una propuesta no reemplaza la confirmación de que puedes acogerte.
Si escuchas que a una persona le eliminaron intereses o le ofrecieron cuotas más convenientes, pregunta qué medida recibió exactamente. Puede tratarse de una solución particular de pago, de una regla aplicable a cierto grupo o de una reprogramación; no prueba que toda deuda CAE pueda condonarse bajo las mismas condiciones.
Casos excepcionales en que la deuda podría extinguirse o recibir un tratamiento especial
El fallecimiento del deudor o una situación de invalidez pueden requerir una revisión especial, pero ninguno debe considerarse una condonación automática sin confirmar el contrato y las normas aplicables. La respuesta depende de las coberturas, los antecedentes y los procedimientos vigentes para ese crédito.
Fallecimiento del deudor
Si fallece el titular del CAE, sus familiares deben informar cuanto antes a la institución financiera acreedora y preguntar si el crédito contempla alguna cobertura o mecanismo que extinga el saldo. La respuesta debe indicar qué documentos presentar y cómo se determina el efecto sobre la deuda. Habitualmente conviene tener a mano el certificado de defunción, la identificación del titular y los datos del crédito, pero la entidad confirmará la lista exigida.
No des por hecho que el aval debe pagar, ni que queda liberado, sin revisar el contrato y la respuesta formal de la entidad. El resultado puede depender de cómo opera la garantía, de las condiciones del crédito y de la normativa pertinente.
Invalidez y otras situaciones excepcionales
Una invalidez puede dar lugar a una consulta por cobertura, beneficio o tratamiento especial, pero presentar un diagnóstico no significa necesariamente que el CAE quede condonado. Pide que te informen si existe una vía aplicable, qué grado o certificación se requiere y qué organismo evalúa la solicitud. Conserva los informes médicos y las resoluciones oficiales, y entrega copias solo por canales autorizados.
Si enfrentas otra circunstancia grave, como una pérdida prolongada de ingresos, consulta por alternativas disponibles, aunque no sea seguro que esa situación extinga la deuda. Tratamiento especial no siempre significa condonación: podría consistir en modificar temporalmente los pagos u ofrecer otra solución contractual.
Requisitos y documentos que conviene revisar
Para saber si puedes acceder a una medida relacionada con el CAE, reúne el contrato y el estado actualizado de la deuda, y solicita una respuesta escrita a la entidad responsable. Los requisitos cambian según el motivo de la consulta y el tipo de beneficio o procedimiento.
Empieza por identificar quién administra actualmente tu crédito y quién figura como acreedor. En el contrato y los estados de cuenta puedes encontrar el número de operación, el saldo informado, las cuotas, los intereses y los datos de contacto. Comisión Ingresa puede orientar sobre información del programa; la institución financiera debe aclarar los montos y condiciones de la obligación que administra.
- Contrato y anexos: revisa quiénes aparecen como deudor y aval, las cláusulas sobre garantía y las condiciones de pago.
- Estado de deuda: solicita saldo, cuotas vencidas y por vencer, intereses, pagos registrados y cualquier gestión de cobranza.
- Antecedentes personales: prepara identificación y, si corresponde, certificados de defunción, informes médicos u otros documentos que acrediten la situación consultada.
- Comunicaciones previas: guarda correos, cartas, comprobantes y números de atención para dar seguimiento.
Antes de enviar documentos sensibles, confirma que el canal sea oficial. Y no firmes una repactación solo para detener una llamada de cobranza: pide primero el costo total, el número de cuotas, el interés aplicable y qué pasa con los pagos atrasados.
Qué alternativas hay si no puedes pagar el CAE
Si no puedes pagar el CAE, contacta a la institución financiera antes de que el atraso avance y consulta qué opciones están vigentes para tu contrato. Una suspensión, reprogramación o acuerdo de pago puede dar margen, pero por sí sola no condona el saldo.
Las opciones dependen de las reglas actuales y de tu situación. Pregunta si puedes solicitar una suspensión de pagos y por cuánto tiempo, si existe una reprogramación de cuotas o si se puede acordar otra forma de pago. Pide una simulación que muestre el saldo total y no solo el valor de la cuota: pagar menos cada mes puede extender el plazo o aumentar el costo total.
Para comparar propuestas, usa cuatro datos: cuota mensual, cantidad de cuotas, saldo final estimado y consecuencias de incumplir el nuevo acuerdo. Si tus ingresos varían, calcula la cuota con un mes de ingresos bajos, no con tu mejor mes. Así reduces el riesgo de aceptar un plan que vuelva a quedar impago.
La garantía estatal tampoco borra lo adeudado por el solo hecho de existir. Si el banco menciona que se hará efectiva, pide que explique qué significa para el cobro en tu caso, qué montos están involucrados y cómo se relaciona con tu obligación como deudor o aval. Ante una disputa sobre el saldo o las condiciones, conserva los antecedentes y busca orientación formal antes de dejar de responder.
Cómo consultar tu situación y dar el siguiente paso
Para obtener una respuesta individual, consulta primero Comisión Ingresa sobre las reglas del programa y luego a la institución financiera acreedora sobre el contrato, el saldo y las opciones disponibles. Solicita que cada respuesta identifique la medida aplicable y sus efectos concretos.
Prepara el número de crédito, tu identificación y una descripción breve de lo que necesitas resolver. Puedes formular preguntas como estas:
- ¿Cuál es el saldo actualizado y qué conceptos lo componen?
- ¿Mi caso puede acogerse a una condonación, cobertura o beneficio vigente? ¿Cuál es la norma o requisito?
- ¿La alternativa ofrecida suspende pagos, reprograma cuotas o extingue parte de la deuda?
- ¿Qué documentos debo presentar, ante quién y cuál es el plazo de respuesta?
- ¿Qué ocurre con el aval y la garantía estatal bajo esta alternativa?
Anota la fecha, el canal de atención y el número de caso. Si recibes una respuesta verbal, pide confirmación por escrito antes de tomar decisiones financieras. Un registro ordenado facilita corregir errores y comparar lo que ofrecen distintas áreas.
Preguntas frecuentes sobre la condonación del CAE
Las respuestas dependen de las condiciones del crédito y de las reglas vigentes. Estas aclaraciones ayudan a separar la garantía, las situaciones excepcionales y las alternativas de pago de una condonación efectiva.
¿La garantía estatal elimina la deuda del CAE?
No. La garantía estatal no debe entenderse como una condonación automática. Es un mecanismo de respaldo vinculado al crédito; consulta a la institución financiera cómo opera en tu caso y qué obligaciones siguen vigentes.
¿Qué pasa con el CAE si fallece el deudor?
Hay que informar el fallecimiento a la entidad acreedora y preguntar si corresponde una cobertura o extinción del saldo. La respuesta depende del contrato y de las reglas aplicables, por lo que los familiares deben solicitarla formalmente y presentar los documentos requeridos.
¿La invalidez permite solicitar la condonación?
Puede justificar una consulta por un tratamiento especial, pero no garantiza la condonación. Confirma si existe un beneficio aplicable, qué certificación se exige y quién evalúa los antecedentes.
¿Repactar el CAE significa que la deuda queda condonada?
No. Repactar o reprogramar suele cambiar las condiciones o el calendario de pago; el saldo puede continuar vigente. Revisa el costo total y pide que te expliquen por escrito si se elimina alguna parte de la obligación.