Errores comunes al solicitar financiamiento educativo y cómo evitarlos
Solicitar financiamiento educativo puede ayudar a cubrir matrícula y otros gastos de estudio, pero una decisión apresurada puede dejarte con una deuda difícil de manejar. Antes de presentar una solicitud de préstamo estudiantil, calcula lo que realmente necesitas, compara las condiciones y confirma que podrás afrontar los pagos.
Los requisitos de elegibilidad, las tasas de interés y las fechas límite cambian según el proveedor y el tipo de financiamiento. Usa esta guía como lista de revisión, no como garantía de aprobación: la decisión final depende de las condiciones específicas de cada oferta.
No calcular cuánto financiamiento necesitas
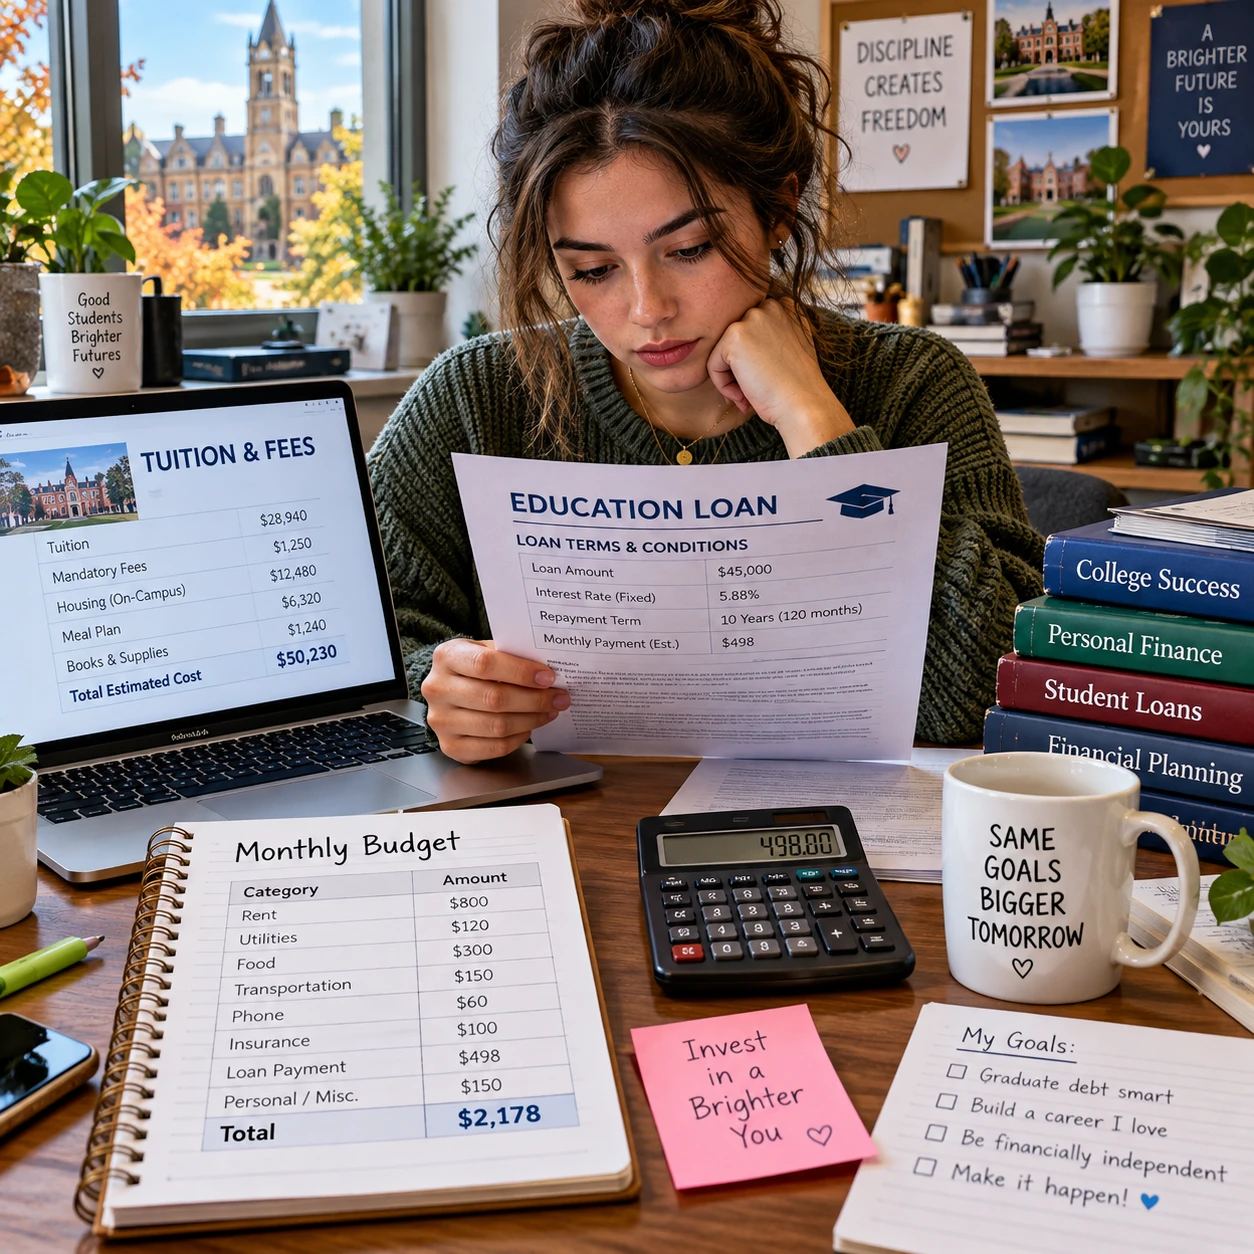
Para saber cuánto financiamiento educativo solicitar, calcula primero el costo total del periodo de estudios y réstale los recursos que ya tienes disponibles. Así reduces el riesgo de pedir de más o de quedarte sin fondos para gastos esenciales.
Empieza con la matrícula y las cuotas obligatorias. Añade libros, materiales, transporte, alojamiento y otros gastos relacionados con estudiar. Después, estima tus ingresos y los recursos que podrás destinar a esos costos. Haz el cálculo por semestre o por año académico, según cómo se cobren tus estudios.
- Anota cada gasto esperado y distingue los costos obligatorios de los opcionales.
- Incluye una reserva razonable para gastos variables, sin inflar el presupuesto.
- Resta ahorros, ingresos previstos y otros recursos confirmados.
- Solicita solo el monto que cubre la diferencia calculada.
Un presupuesto estudiantil claro también facilita comparar ofertas: podrás valorar si el préstamo cubre una necesidad concreta o si incorpora dinero que no necesitas. Pedir más puede parecer una protección ante imprevistos, pero los intereses y posibles comisiones pueden elevar el costo de esa cantidad durante el plazo de pago.
No comparar opciones y condiciones
Para comparar préstamos estudiantiles, revisa el costo total, la tasa de interés, las comisiones y los plazos de pago, además del monto ofrecido. Una cuota inicial baja no siempre significa que el financiamiento sea más económico.
Solicita las condiciones por escrito y compara ofertas para el mismo monto y un plazo similar. Comprueba si la tasa es fija o variable, cuándo empiezan a acumularse intereses y si existen cargos por apertura, administración u otros conceptos. También averigua si se aplican costos por pagos tardíos o por modificar el calendario.
Una tabla sencilla ayuda a ordenar la información:
- Tasa de interés: fija durante el plazo o sujeta a cambios, según el contrato.
- Comisiones y costos: cargos iniciales y periódicos que se suman al préstamo.
- Plazo y cuota: duración de la deuda y monto estimado de cada pago.
- Flexibilidad: opciones de pago anticipado, aplazamiento o ajustes, si están disponibles.
Alargar el plazo puede reducir cada pago mensual, pero normalmente significa pagar durante más tiempo y podría elevar el costo total. Acortarlo puede ahorrar intereses, aunque exige una cuota más alta. Compara la cifra total que devolverás, no solo el pago que parece más cómodo hoy.
Pasar por alto los requisitos y la documentación
Antes de enviar una solicitud de financiamiento, verifica los requisitos de elegibilidad y prepara todos los documentos que pide el proveedor. Una solicitud incompleta o con datos inconsistentes puede causar retrasos o impedir que se evalúe correctamente.
Los requisitos varían según el país, la entidad y el tipo de préstamo. Algunos proveedores pueden revisar la matrícula o admisión en una institución, la identidad del solicitante, sus ingresos y su historial financiero. Otros pueden pedir información de un aval o codeudor. No des por hecho que los criterios de un préstamo aplican a todos.
Los documentos que suelen solicitar incluyen:
- Identificación vigente y datos de contacto.
- Comprobante de matrícula, admisión o costos educativos.
- Comprobantes de ingresos y documentación financiera pertinente.
- Información sobre deudas actuales u obligaciones financieras.
- Documentos del aval o codeudor, si la opción elegida los exige.
Usa una lista de verificación basada en las instrucciones oficiales del proveedor. Confirma que los archivos sean legibles, que los nombres y cifras coincidan y que la información esté actualizada. Si un requisito no está claro, pregunta antes de presentar la solicitud: completar correctamente un campo dudoso es mejor que adivinar.
Ignorar el costo total y la capacidad de pago
El costo total de un préstamo estudiantil incluye el capital, los intereses y las comisiones aplicables durante el plazo. Antes de aceptar, comprueba que los pagos previstos caben en tu presupuesto estudiantil y en el presupuesto que tendrás después de graduarte.
No calcules la capacidad de endeudamiento basándote únicamente en los ingresos actuales o en la esperanza de conseguir un empleo futuro. Haz un escenario prudente: suma gastos habituales, otras deudas y obligaciones que mantendrás al estudiar. Luego compara el dinero disponible con la cuota estimada y considera qué ocurriría si tus ingresos tardan en llegar o son menores de lo esperado.
Un método práctico es revisar la decisión en tres niveles: necesidad (cuánto falta para cubrir los estudios), costo (cuánto devolverás en total) y resistencia (si puedes sostener los pagos ante cambios razonables en tus ingresos). Si la cuota solo parece asequible en el escenario más optimista, el monto o el plazo pueden no ser adecuados.
Elegir un plazo largo puede dar margen mensual, pero prolonga la deuda; elegir uno corto reduce el tiempo de pago, pero deja menos dinero disponible cada mes. La opción conveniente depende de tus circunstancias y de las condiciones escritas, no de una regla universal.
Presentar la solicitud tarde o sin revisar
Presenta la solicitud con suficiente anticipación a la fecha límite y revisa cada dato antes de enviarla. Así tendrás tiempo para corregir errores, responder a pedidos de información y conocer la decisión antes de necesitar los fondos.
Las fechas de evaluación y desembolso dependen del proveedor y del calendario de estudios. Averigua cuándo cierra la solicitud, cuánto puede tardar la revisión y qué pasos siguen tras la aprobación. No supongas que enviar el formulario el último día garantiza que el dinero estará disponible a tiempo.
Antes de pulsar «enviar», repasa esta lista:
- ¿El monto solicitado coincide con el presupuesto y los gastos documentados?
- ¿Escribiste correctamente tus datos personales, ingresos y obligaciones?
- ¿Adjuntaste todos los archivos requeridos y se pueden leer?
- ¿Guardaste una copia de la solicitud, los términos y el número de seguimiento?
Reserva tiempo para una segunda revisión, sobre todo si el formulario contiene cifras financieras. Un cero de más, un ingreso anual confundido con uno mensual o un documento vencido pueden complicar la evaluación. Conserva también los correos y comunicaciones relacionados con la solicitud.
No entender las condiciones del financiamiento
Lee el contrato y la información de costos antes de aceptar un financiamiento educativo. Debes entender cuánto recibirás, cuánto podrías devolver, cuándo empiezan los pagos y qué consecuencias establece el contrato si te atrasas.
Revisa con atención cómo se calcula el interés, qué cargos pueden aplicarse y si la tasa puede cambiar. Confirma el calendario de pagos, las condiciones de pago anticipado y cualquier opción para aplazar o modificar cuotas. Si interviene un aval o codeudor, esa persona también debe comprender sus obligaciones.
No firmes basándote únicamente en una explicación verbal o en una cuota promocionada. Pide por escrito cualquier aclaración sobre costos, fechas o cambios en las condiciones. Si una cláusula resulta ambigua, solicita que te la expliquen antes de comprometerte. Las reglas y protecciones aplicables dependen de la jurisdicción y del producto; consulta fuentes oficiales locales cuando necesites conocer tus derechos.
Si después de aceptar prevés dificultades para pagar, contacta al proveedor cuanto antes y pregunta qué alternativas contempla el contrato. Ignorar avisos o dejar de pagar sin comunicarte puede agravar el problema y, según las condiciones aplicables, generar cargos o afectar tu historial financiero.
Preguntas frecuentes sobre financiamiento educativo
Estas respuestas resumen qué revisar al solicitar financiamiento educativo; los documentos y las consecuencias de pago dependen del proveedor, el contrato y la normativa local.
¿Qué documentos suelen solicitar para un préstamo estudiantil?
Es común que pidan identificación, comprobante de matrícula o admisión, información de ingresos y documentación financiera. Algunos proveedores también solicitan datos de un aval o codeudor. Confirma la lista exacta directamente con la entidad antes de iniciar la solicitud.
¿Cómo puedo saber cuánto financiamiento educativo necesito?
Suma matrícula, cuotas y gastos de estudio previstos para el periodo que vas a financiar. Resta ahorros, ingresos y otros recursos confirmados. El resultado es una estimación del faltante; ajusta el monto solo si puedes justificar gastos adicionales reales.
¿Qué debo comparar entre distintas opciones de préstamo?
Compara tasas de interés, comisiones, costo total estimado, plazo, cuota y flexibilidad de pago. Revisa también cuándo empiezan los intereses y qué cargos podrían aplicarse ante un atraso. Evalúa ofertas por el mismo monto para que la comparación sea útil.
¿Qué pasa si no puedo cumplir con los pagos?
Las consecuencias dependen del contrato y las reglas locales, pero pueden incluir cargos por atraso y otras medidas de cobro. Contacta al proveedor tan pronto como anticipes dificultades, pregunta por las opciones disponibles y solicita que te expliquen cualquier acuerdo por escrito. No dejes de pagar sin revisar primero tus obligaciones y alternativas.